Risque d'ajournement naturalisation à cause des impôts?

Bonjour à tous

Je viens de voir les ajournements des gens suite a leur déclaration d’impôts et je voudrais avoir votre avis

J’ai déposé une demande de nationalité en octobre 2025 donc je veux anticiper tous risque

En 2023 j’ai déclaré en pension alimentaire 1630

Dont 820 était envoyé a ma soeur pour destination à ma mère psq elle pouvait pas les retirer elle même car elle était malade

Donc 1630–> 810 au nom de ma mère et 820 au nom de ma soeur ( pour destination à mère)

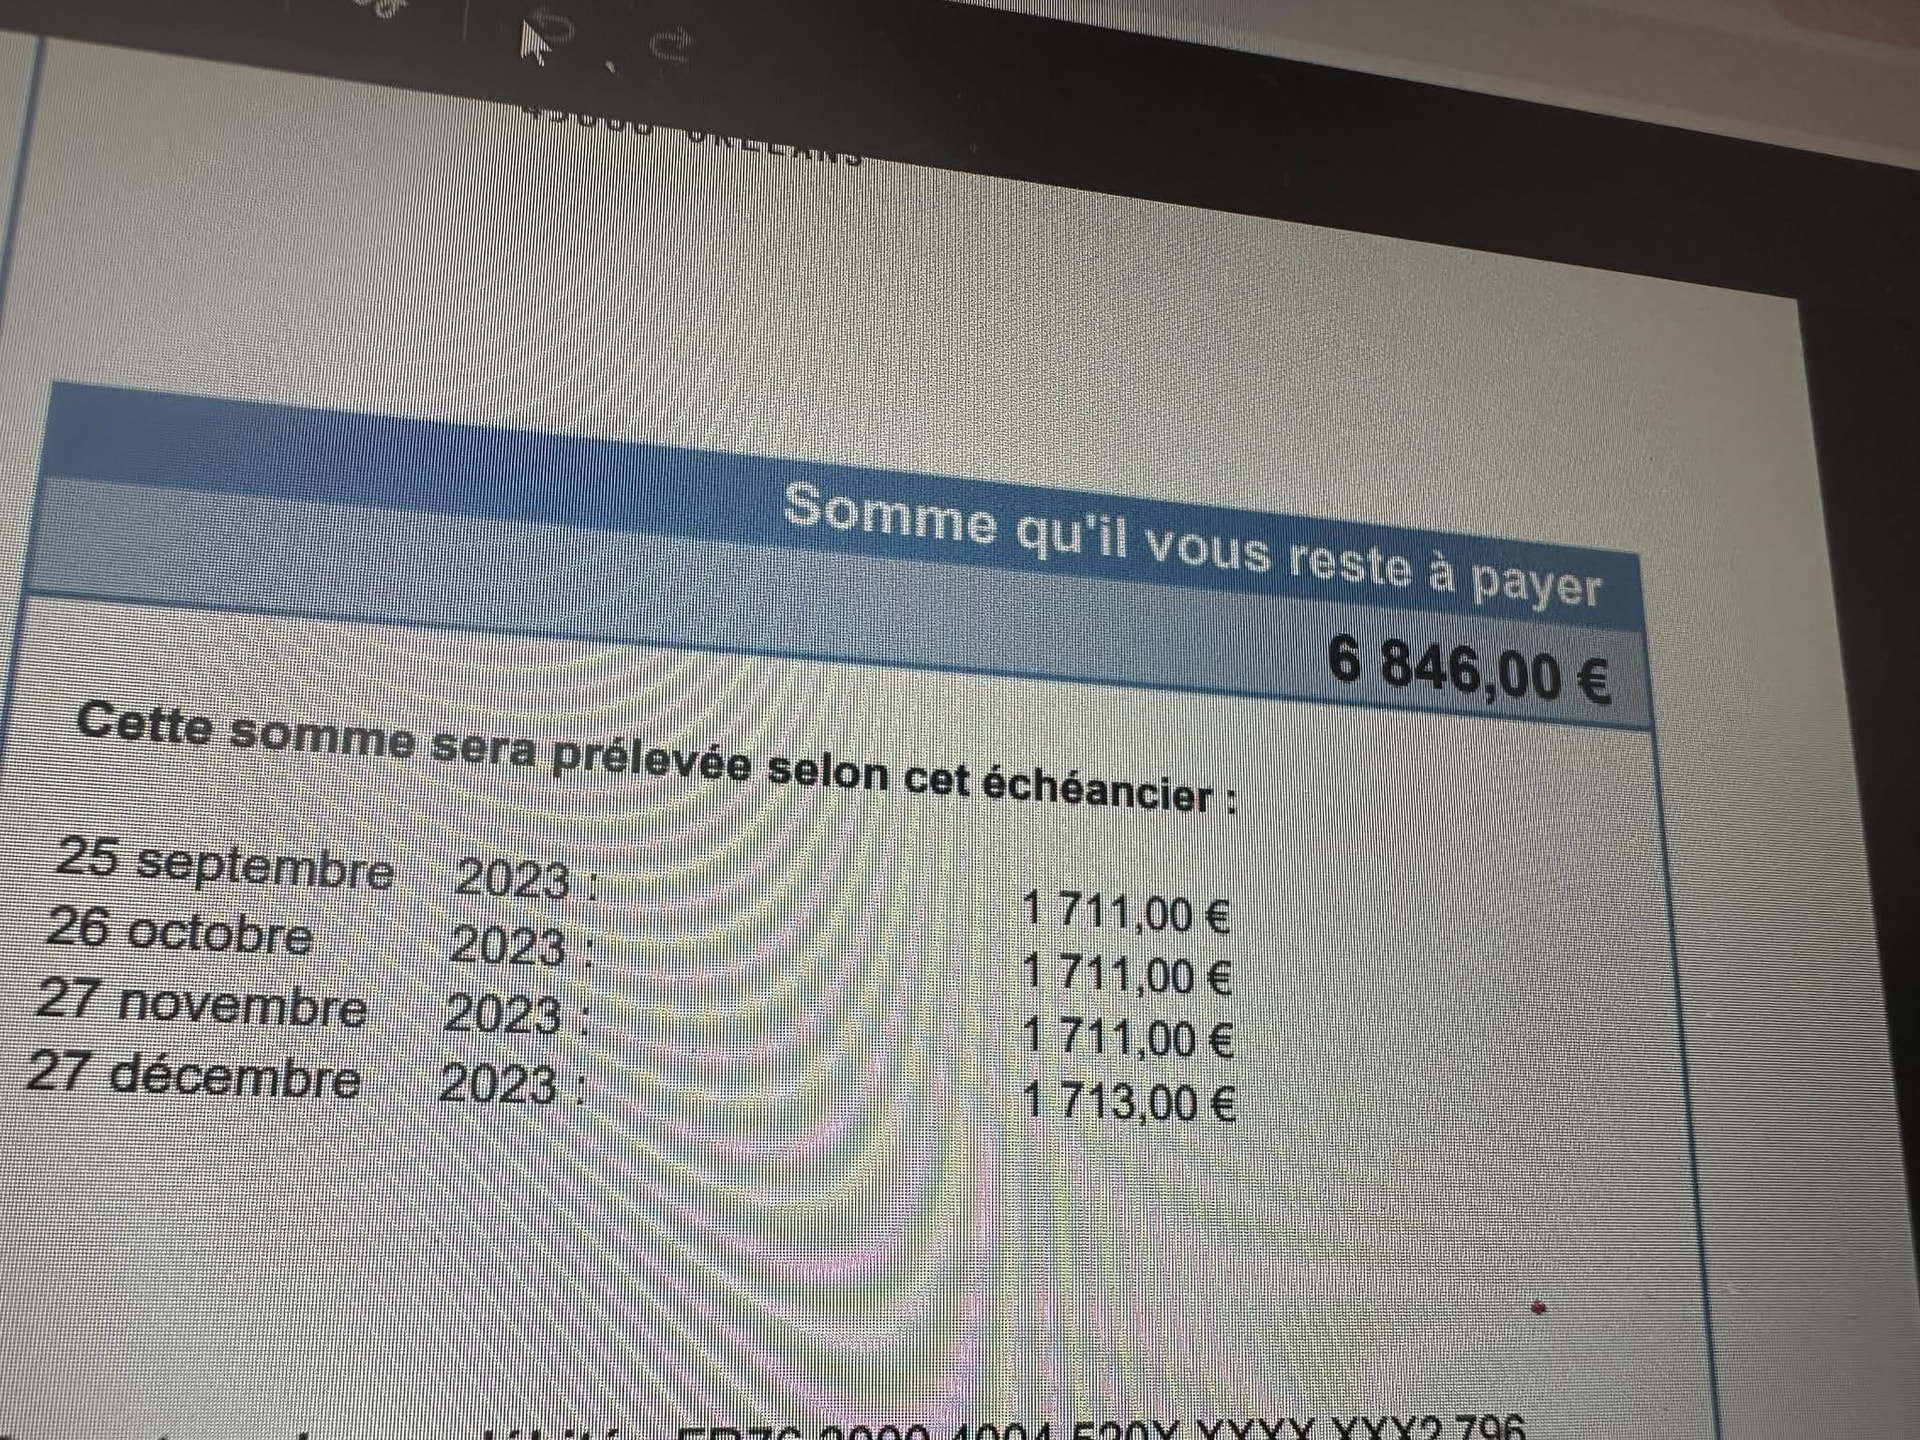
Sachant que cette année j’avais payé 6846€ pour les impôts vu que c’est ma première année de declaration en tant que salarié et avant j’avais un taux à 0%

Merci

Bonjour,

Vous avez raison d’anticiper, surtout au vu des ajournements récents liés aux obligations fiscales. Mais votre situation ne signifie pas automatiquement que vous serez ajourné.

Le point à examiner est très précis : sur les 1 630 € déclarés comme pension alimentaire destinée à votre mère, 810 € ont été versés directement à son nom et 820 € ont été transférés au nom de votre sœur pour être remis à votre mère.

Le versement de 820 € à votre sœur est-il forcément non déductible ?

Non, pas forcément.

L’administration fiscale exige essentiellement que vous puissiez démontrer :

  • que l’aide a réellement été versée ;

  • qu’elle était réellement destinée à votre mère ;

  • que votre mère était dans une situation justifiant cette aide ;

  • et que le montant était proportionné à ses besoins et à vos ressources.

Pour les pensions versées à un parent vivant à l’étranger, le BOFiP précise que le contribuable peut utiliser tous les modes de preuve de droit commun. Il indique toutefois que les justificatifs les plus probants comportent normalement le nom du bénéficiaire, le nom de l’expéditeur, la date et le montant du versement.

C’est précisément là que votre dossier peut susciter une question : le justificatif des 820 € porte probablement votre nom comme expéditeur, mais celui de votre sœur comme bénéficiaire. Pris isolément, il démontre donc que vous avez envoyé 820 € à votre sœur, mais pas nécessairement que votre mère a effectivement reçu cette somme. (bofip.impots.gouv.fr)

Cela ne signifie pas pour autant que la somme est automatiquement perdue fiscalement. Il faut simplement pouvoir reconstituer la chaîne de preuve.

Ce que je vous conseille de préparer maintenant

Pour ces 820 €, rassemblez autant que possible :

  • le justificatif du transfert effectué à votre sœur ;

  • une attestation de votre sœur expliquant qu’elle a reçu cette somme uniquement pour la remettre à votre mère ;

  • une attestation de votre mère confirmant qu’elle était bien la bénéficiaire réelle ;

  • si possible, une preuve supplémentaire de la remise de l’argent à votre mère ;

  • tout justificatif permettant d’expliquer pourquoi votre mère ne pouvait pas recevoir directement le transfert à cette période, notamment si son état de santé l’empêchait de se déplacer ;

  • les justificatifs permettant d’établir que votre mère était effectivement dans le besoin ;

  • un document établissant votre lien de filiation avec elle.

L’administration fiscale indique bien que, pour une pension versée à un ascendant, il faut pouvoir justifier la réalité du versement et l’état de besoin du bénéficiaire. (impots.gouv.fr)

Je contacterais également votre SIP maintenant

Puisque votre demande de naturalisation est déjà déposée depuis octobre 2025, je profiterais du temps d’attente pour sécuriser le sujet.

Écrivez depuis votre messagerie sécurisée impots.gouv.fr en expliquant exactement :

Sur les 1 630 € de pension alimentaire déclarés au bénéfice de ma mère, 810 € ont été envoyés directement à son nom et 820 € ont été envoyés à ma sœur, qui les a remis à ma mère parce que celle-ci ne pouvait pas retirer elle-même les fonds pour raisons de santé. Pouvez-vous me confirmer si, avec les justificatifs correspondants, cette somme peut être maintenue dans la pension alimentaire déclarée ?

Essayez d’obtenir une réponse écrite.

Si le service des impôts confirme que la déduction peut être maintenue avec vos justificatifs, conservez précieusement cette réponse pour votre dossier de naturalisation.

Si, au contraire, le SIP vous indique que les 820 € ne pouvaient pas être déduits, vous pourrez alors régulariser fiscalement avant que la préfecture ne vous le reproche.

Je ne modifierais donc pas spontanément votre déclaration avant d’avoir posé la question au SIP.

Le fait d’avoir payé 6 846 € d’impôts vous protège-t-il ?

C’est positif dans le sens où vous avez payé l’impôt qui vous était réclamé, mais ce n’est pas vraiment le problème ici.

La préfecture peut examiner non seulement l’existence d’une dette fiscale, mais également la cohérence et la sincérité des déclarations fiscales.

Autrement dit, avoir payé 6 846 € ne compenserait pas automatiquement une déduction qui serait considérée comme injustifiée. À l’inverse, le fait d’avoir bénéficié d’une déduction de seulement 820 € via votre sœur ne signifie pas non plus automatiquement que votre comportement fiscal sera jugé critiquable si vous êtes capable d’en démontrer la réalité.

Pour une naturalisation, les justificatifs fiscaux demandés comprennent notamment les avis d’imposition des trois dernières années et le bordereau de situation fiscale P.237 portant également sur les trois dernières années. (service-public.gouv.fr)

Attention également à l’année exacte

Vous écrivez « en 2023 j’ai déclaré 1 630 € ».

Pouvez-vous vérifier s’il s’agit :

  • de votre avis d’imposition 2023 sur les revenus 2022 ;

  • ou de votre avis d’imposition 2024 sur les revenus 2023 ?

C’est important pour examiner correctement les documents et savoir exactement quelle année fiscale pourrait être contrôlée.

Peut-on être ajourné avant même l’entretien ?

Oui. Depuis juillet 2025, la réglementation permet au préfet de prononcer un rejet ou un ajournement dès la constitution du dossier ou pendant l’instruction, sans attendre l’entretien, s’il estime qu’il n’y a pas lieu d’accorder la naturalisation. (legifrance.gouv.fr)

Cela ne signifie pas que cela va vous arriver. Cela signifie simplement qu’il est judicieux de résoudre maintenant toute ambiguïté fiscale au lieu d’attendre une éventuelle demande de la préfecture.

Nous avons déjà plusieurs retours sur le forum concernant ce type de situation, notamment :

Dans votre cas, ce que je ferais

Je ne paniquerais pas et je ne modifierais pas immédiatement votre déclaration.

Je ferais plutôt trois choses :

  1. Rassembler toutes les preuves concernant les 820 €.

  2. Demander dès maintenant un avis écrit à votre SIP.

  3. Conserver cette réponse et les justificatifs prêts à être transmis si la préfecture vous interroge sur cette pension alimentaire.

Si vous obtenez une confirmation écrite du SIP et que vous êtes capable de démontrer que les 820 € ont réellement été remis à votre mère, votre situation sera beaucoup plus facile à défendre.

Si vous le souhaitez, vous pouvez également publier ici, en masquant vos informations personnelles, le justificatif du transfert de 820 € et la ligne exacte de votre avis d’imposition concernant les 1 630 €. Cela permettra de regarder beaucoup plus précisément s’il existe réellement un risque.

Cordialement,

Expert en démarches pour étrangers en France
Naturalisation@FranceAccueil.com

bonjour,
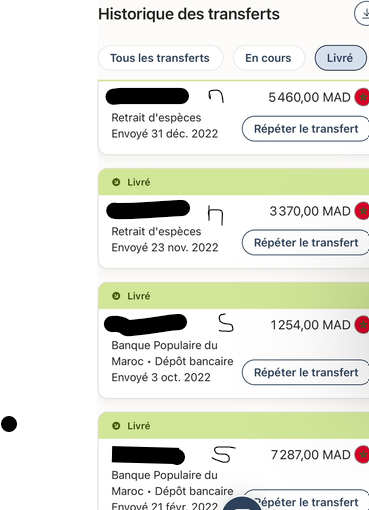
les transferts envoyé sont ceux intitulé en « S » , pour les 820 ( 700 févirer et 120 en octobre) le reste à bien été envoyé à ma mere « M » pour subvenir à ces besoins santé et les charges consultations … ,
je peux chercher aussi les justifs comme ordonnance qu’elle avait a cette période pour la quelle elle pouvait le récupérer elle même
pour la situation de ma mère ( veuve et femme au foyer , il a que la pensions de mon père et j’ai les justifs act de décés et que ma mère n’a pas de ressources comme elle travaille pas , je peux également avoir les attestation sur l’honneur légalisé de la remise de l’argent auprès de ma mèr ( de la part de ma soeur et ma mère).

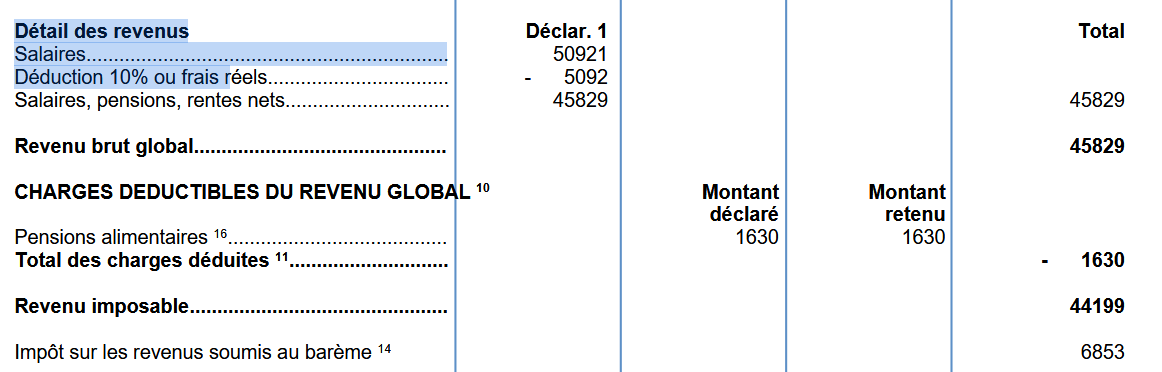
voici la ligne ou en voit les 1630

c’est l’avis 2023 pour revenus 2022

1 « J'aime »

Bonjour @spaizer

Merci pour les précisions et les captures. Elles permettent maintenant de comprendre précisément votre situation.

Votre avis d’impôt 2023 sur les revenus 2022 mentionne bien 1 630 € de pensions alimentaires, à la fois en « montant déclaré » et en « montant retenu ». Sur les transferts que vous avez publiés, on distingue effectivement des versements effectués directement à votre mère et d’autres effectués à votre sœur.

Je dois donc corriger un point de ma première réponse : pour les 820 € envoyés à votre sœur avant d’être remis à votre mère, le risque fiscal est plus réel que je ne vous l’indiquais initialement.

L’administration fiscale vient de préciser expressément le cas du tiers intermédiaire

La fiche officielle d’impots.gouv.fr consacrée aux parents résidant à l’étranger a été mise à jour le 7 juillet 2026. Elle précise désormais très clairement que les preuves de versements effectués à une tierce personne chargée ensuite de reverser l’argent au véritable bénéficiaire ne sont pas considérées comme des justificatifs valables, même lorsque cette tierce personne est un membre de la famille.

C’est exactement votre situation pour les 820 € :

  • environ 700 € envoyés à votre sœur en février 2022 ;

  • environ 120 € envoyés à votre sœur en octobre 2022 ;

  • votre sœur aurait ensuite remis ces sommes à votre mère.

Les attestations sur l’honneur de votre sœur et de votre mère peuvent expliquer ce qui s’est passé et démontrer votre bonne foi, mais, au regard de cette position officielle actuelle, elles ne transforment pas les transferts au nom de votre sœur en justificatifs directs de pension alimentaire versée à votre mère.

En revanche, les 810 € versés directement à votre mère sont beaucoup plus faciles à justifier

Pour cette partie, conservez impérativement :

  • les justificatifs des transferts portant le nom de votre mère ;

  • les dates et montants ;

  • la preuve du lien de filiation ;

  • les justificatifs des ressources de votre mère ;

  • son éventuelle pension de réversion ou pension liée à votre père ;

  • l’acte de décès de votre père ;

  • et les documents permettant d’établir son état de besoin.

L’administration fiscale exige en effet de pouvoir justifier la réalité du versement, l’état de besoin du parent et le lien de parenté.

Les ordonnances, consultations et autres documents médicaux que vous évoquez sont donc utiles pour expliquer les besoins de votre mère, mais ils ne prouvent pas que les 820 € envoyés à votre sœur ont ensuite été effectivement remis à votre mère.

Le fait que les 1 630 € apparaissent comme « montant retenu » sur l’avis ne règle pas définitivement la question

Votre capture montre bien :

Pensions alimentaires :

  • montant déclaré : 1 630 €

  • montant retenu : 1 630 €

Cela signifie que les 1 630 € ont été pris en compte pour calculer votre impôt. Mais cela ne signifie pas nécessairement que l’administration fiscale a déjà contrôlé individuellement tous les justificatifs de chaque transfert.

C’est précisément pour cette raison qu’une préfecture peut ensuite demander, dans le cadre d’une naturalisation, les preuves correspondant aux sommes déduites.

Et votre avis 2023 sur les revenus 2022 était normalement l’un des trois avis fiscaux à produire lors de votre dépôt d’octobre 2025, puisque le dossier de naturalisation d’un salarié comprend les avis d’imposition des trois dernières années ainsi qu’un P.237 portant sur la même période.

Il faut donc effectivement considérer cette année comme susceptible d’être examinée.

Faut-il maintenant rectifier les 820 € ?

Je ne ferais pas une modification « au hasard » sans contacter votre SIP, mais je leur écrirais immédiatement depuis votre messagerie sécurisée.

Expliquez exactement les faits, sans les embellir :

« Sur les 1 630 € de pension alimentaire déclarés au titre des revenus 2022, 810 € environ ont été versés directement à ma mère. Une somme totale de 820 € a été envoyée à ma sœur, qui devait la remettre à ma mère car celle-ci ne pouvait pas retirer elle-même les fonds. Je souhaite vérifier la conformité de cette déduction et, si nécessaire, connaître les modalités permettant de régulariser spontanément ma situation. »

Demandez une réponse écrite et conservez-la.

Il y a toutefois une difficulté supplémentaire : pour un impôt mis en recouvrement en 2023, le délai ordinaire de réclamation expire normalement le 31 décembre de la deuxième année suivant la mise en recouvrement, soit, en principe, le 31 décembre 2025. Nous sommes maintenant en août 2026.

Vous ne pourrez donc probablement pas simplement utiliser le service classique de correction en ligne pour cette déclaration ancienne. C’est précisément pour cela qu’il faut passer par votre SIP et lui demander quelle procédure il accepte dans votre situation, plutôt que d’essayer de modifier seul l’avis.

Est-ce que je pense maintenant qu’il existe un risque d’ajournement ?

Oui, il existe un risque, et je préfère vous le dire clairement maintenant que nous disposons de toutes les informations.

Le scénario ressemble précisément aux dossiers que nous avons vus récemment : une pension alimentaire figure sur un avis fiscal, mais une partie des sommes ne peut pas être justifiée par un transfert directement identifiable au bénéficiaire.

Cela ne veut pas dire que vous serez forcément ajourné.

Dans votre cas, plusieurs éléments permettent de distinguer la situation d’une fausse pension entièrement fictive :

  • une partie importante de la pension a bien été directement versée à votre mère ;

  • les transferts à votre sœur existent réellement ;

  • vous pouvez expliquer pourquoi votre sœur a servi d’intermédiaire ;

  • vous pouvez documenter la situation personnelle et financière de votre mère ;

  • vous cherchez à régulariser la situation avant une éventuelle demande de la préfecture.

Mais l’argument « ma sœur lui a ensuite remis l’argent » est aujourd’hui fragilisé par la position très explicite publiée par l’administration fiscale.

Ce que je ferais à votre place dès maintenant

Je préparerais deux dossiers séparés.

Pour les 810 € directement versés à votre mère, rassemblez une preuve complète et propre : transferts, filiation, ressources, besoins et documents médicaux si pertinents.

Pour les 820 € passés par votre sœur, conservez quand même tous les transferts et les attestations. Ils restent utiles pour démontrer que vous n’avez pas inventé les sommes et expliquer votre bonne foi, même si la preuve fiscale du versement à votre mère est insuffisante selon la position actuelle d’impots.gouv.fr.

Puis contactez votre SIP sans attendre et demandez comment sécuriser ou régulariser cette ancienne déclaration.

Je vous conseille également de conserver la réponse du SIP avec votre dossier de naturalisation. Si la préfecture vous demande un complément sur cette pension, vous pourrez répondre immédiatement avec un dossier cohérent au lieu de découvrir le problème à ce moment-là.

Vous pouvez consulter les autres situations similaires sur notre discussion consacrée à l’ajournement de naturalisation pour déclaration fiscale tardive ainsi que notre guide sur les dossiers de naturalisation incomplets ou bloqués.

Si le SIP vous répond, revenez publier sa réponse ici en masquant vos informations personnelles. Dans votre cas, cette réponse sera particulièrement importante pour déterminer la suite à donner à votre dossier de naturalisation.

Cordialement,

France Accueil - Expert en démarches pour étrangers en France -
Naturalisation@FranceAccueil.com
j’ai eu le SIP au téléphone , ils m’ont dit que l’année 2022 est prescrites et on peut pas vous la corrigé , je lui expliqué la situation et je lui dit les justification dont je dispose (certificat médical de la part de médecin qu a eu ma mère à l’époque ainsi que l’attestations sur l’honneur légalisé auprès des autorités de mon paye.
il m’a dit c’est bien, si jamais y’a un controle ou quoi que ce soit ça serait sur les 3 derniers avis
dois quant même redemander aupres du sip encore une fois par messagerie sécurisé ou pas ?

1 « J'aime »

Bonjour @spaizer

Oui, à votre place je ferais quand même un message écrit au SIP depuis votre messagerie sécurisée impots.gouv.fr.

Pas pour leur demander une deuxième fois de modifier l’avis 2023 : sur ce point, ce que l’agent vous a indiqué au téléphone est cohérent avec les délais ordinaires de réclamation. Pour un impôt mis en recouvrement en 2023, le délai expire en principe le 31 décembre de la deuxième année suivante, donc au 31 décembre 2025.

En revanche, un échange téléphonique ne vous laisse pratiquement aucune preuve exploitable si, dans quelques mois, la préfecture vous demande des explications.

Je ferais donc un message très factuel, par exemple :

Bonjour,
Suite à mon échange téléphonique avec votre service, je souhaite obtenir une confirmation écrite concernant mon avis d’impôt 2023 sur les revenus 2022.
J’y ai déclaré 1 630 € de pension alimentaire destinée à ma mère. Une partie a été versée directement à son nom et 820 € ont été envoyés à ma sœur, qui devait les lui remettre car ma mère ne pouvait pas retirer elle-même les fonds à cette période pour raisons de santé.
Il m’a été indiqué par téléphone que l’année concernée était désormais prescrite et qu’aucune correction n’était possible. Pouvez-vous me le confirmer et m’indiquer, le cas échéant, s’il existe une démarche particulière à effectuer ou des justificatifs à conserver concernant cette situation ?
Je dispose notamment des justificatifs de transfert, des justificatifs relatifs à la situation de ma mère et d’attestations relatives à la remise des fonds.

L’objectif n’est pas de les convaincre absolument que les 820 € étaient déductibles. Au contraire, présentez exactement les faits et laissez le SIP prendre position par écrit.

Il faut également conserver une nuance importante : depuis juillet 2026, impots.gouv.fr indique explicitement que les transferts effectués à une tierce personne chargée ensuite de remettre l’argent au parent ne constituent pas, en eux-mêmes, des justificatifs valables du versement au bénéficiaire final.

Donc, le certificat médical et les attestations légalisées peuvent être utiles pour expliquer pourquoi votre sœur a servi d’intermédiaire et pour démontrer votre bonne foi, mais ils ne permettent pas d’affirmer que le problème fiscal disparaît automatiquement.

Je serais aussi prudent avec la phrase entendue au téléphone selon laquelle « un contrôle porterait sur les trois derniers avis ». Pour votre naturalisation, votre avis 2023 faisait normalement partie des trois derniers avis fiscaux produits lors de votre dépôt en octobre 2025.

Le fait que cette année soit désormais trop ancienne pour être corrigée selon la procédure fiscale ordinaire ne signifie donc pas forcément que la préfecture ne peut plus regarder ce document déjà présent dans votre dossier.

C’est précisément pour cela qu’une réponse écrite du SIP peut vous être utile.

Donc mon conseil serait :

  1. Envoyez le message sécurisé.

  2. Ne demandez pas seulement « puis-je corriger ? », puisque vous avez déjà la réponse.

  3. Demandez plutôt une confirmation écrite de la prescription et de la conduite à tenir.

  4. Conservez la réponse avec tous vos justificatifs.

  5. Ne transmettez rien spontanément à la préfecture tant qu’elle ne vous demande pas de complément, sauf si le SIP vous indique qu’une démarche reste nécessaire.

Vous pouvez également consulter notre discussion sur les risques d’ajournement liés aux obligations fiscales ainsi que notre dossier sur les demandes de naturalisation incomplètes ou bloquées.

Si vous obtenez la réponse écrite du SIP, publiez-la ici en masquant vos informations personnelles. Elle sera beaucoup plus utile que le compte rendu oral de l’appel pour déterminer précisément le niveau de risque dans votre dossier.

Cordialement,

France Accueil - Expert en démarches pour étrangers en France -
Naturalisation@FranceAccueil.com
avec l’émail que vous m’avez proposé selon l’avis d’un ami du groupe naturalisation m’expose au risque que j’avoue de moi même que je savais que c’était pas correct et je l’écrit noir sur blanc que pensez vous de ce message plustot ?

Mon dossier était géré par votre service (SIP ville A) à l’époque de ma déclaration des revenus 2022 (avis établi en 2023). J’ai depuis déménagé et dépends désormais du SIP de ville B, que j’ai contacté ; il m’a indiqué que, cette déclaration relevant de la période où mon dossier était rattaché à ville A, je devais m’adresser à votre service pour toute demande la concernant.
Je souhaitais vérifier la situation de la pension alimentaire déduite au titre de cette année 2022. Il m’a été indiqué par téléphone que cette année était désormais prescrite et qu’aucune rectification ne pouvait y être apportée. Je vous saurais gré de bien vouloir me le confirmer par écrit.
Je conserve par ailleurs l’ensemble de mes justificatifs à votre disposition en cas de besoin.
Je vous remercie de votre retour et vous prie d’agréer, Madame, Monsieur, l’expression de mes salutations distinguées.

doit je comme même inclure mon justifs en piece jointe ou indiquer comme même la situation telle quelle que

Bonjour @spaizer

Oui, le message que vous proposez est plus prudent si votre objectif est uniquement d’obtenir une confirmation écrite du SIP concernant l’impossibilité de modifier votre avis d’impôt 2023 sur les revenus 2022.

Je comprends également la remarque qui vous a été faite dans le groupe : il n’est pas forcément utile d’écrire spontanément au fisc que vous considérez vous-même avoir commis une erreur, alors que vous cherchez simplement à savoir si cette ancienne déclaration peut encore être rectifiée.

Cela étant, il faut évidemment rester totalement exact dans les informations communiquées au SIP et ne rien dissimuler si l’administration vous interroge ensuite sur le fond.

Je modifierais légèrement votre message

Je remplacerais notamment le terme « prescrite » par une formulation plus neutre : « le délai permettant de demander la rectification est expiré ».

Vous pouvez écrire :

Bonjour,

Mon dossier fiscal était géré par votre service à l’époque de ma déclaration des revenus 2022, ayant donné lieu à mon avis d’impôt établi en 2023.

J’ai depuis déménagé et dépends désormais du SIP de [ville B]. Après avoir contacté ce service au sujet de cette déclaration, il m’a été indiqué que je devais m’adresser à votre service puisqu’elle concernait une période durant laquelle mon dossier fiscal relevait de [ville A].

Lors d’un échange téléphonique, il m’a également été indiqué que le délai permettant de demander la rectification de cette imposition était désormais expiré et qu’aucune correction ne pouvait plus être effectuée par la voie ordinaire.

Je vous serais reconnaissant de bien vouloir me confirmer ce point par écrit et de m’indiquer, le cas échéant, si une autre démarche reste possible ou nécessaire de ma part concernant cet avis.

Je conserve l’ensemble des documents relatifs à cette déclaration et reste naturellement à votre disposition si vous avez besoin d’un élément complémentaire.

Je vous remercie par avance de votre retour.

Cordialement,

Faut-il joindre maintenant vos justificatifs concernant les 820 € ?

À mon avis, non, pas dans ce premier message.

Vous ne demandez pas au SIP de contrôler ou de valider la pension alimentaire. Vous leur demandez simplement de confirmer par écrit ce qui vous a déjà été indiqué au téléphone : à savoir que votre avis concernant les revenus 2022 ne peut plus être rectifié par la procédure ordinaire.

Je n’enverrais donc spontanément :

  • ni les transferts effectués à votre sœur ;

  • ni les attestations de votre mère et de votre sœur ;

  • ni le certificat médical ;

  • ni l’ensemble du dossier relatif à la pension.

Écrivez simplement que vous conservez tous les justificatifs et que vous pouvez les fournir si le SIP souhaite examiner la situation.

Attention toutefois à ce que signifiera la réponse du SIP

Si le SIP vous répond uniquement :

« Le délai permettant de modifier cette imposition est expiré. »

cela ne signifiera pas que l’administration fiscale valide les 820 € transférés à votre sœur.

Ce sera seulement une confirmation qu’une rectification de l’avis 2023 n’est plus possible par la procédure ordinaire.

C’est important pour votre demande de naturalisation, car votre avis 2023 figurait normalement parmi les derniers avis fiscaux disponibles lorsque vous avez déposé votre dossier en octobre 2025.

Nous avons justement plusieurs dossiers récents sur le forum où l’administration a demandé aux candidats de justifier les pensions alimentaires figurant sur leurs avis d’imposition. Vous pouvez consulter notre discussion consacrée au risque d’ajournement de naturalisation à cause des impôts ainsi que ce retour sur un ajournement de naturalisation pour déclaration fiscale tardive.

Vous pouvez également consulter notre guide consacré aux dossiers de naturalisation incomplets ou bloqués et aux justificatifs demandés.

Ce que je ferais donc maintenant

  1. Envoyer le message au SIP sans joindre les justificatifs.

  2. Demander uniquement une confirmation écrite concernant la possibilité ou non de rectifier l’avis.

  3. Conserver soigneusement tous les justificatifs des 1 630 €.

  4. Ne transmettre le dossier détaillé au SIP que s’il vous le demande.

  5. Ne transmettre rien spontanément à la préfecture tant qu’elle ne vous demande pas de justifier cette pension alimentaire.

  6. Si la préfecture vous interroge, répondre alors complètement et sincèrement avec tous les éléments dont vous disposez.

Votre démarche reste utile car, pour une naturalisation, il est préférable d’avoir une trace écrite du SIP plutôt qu’un simple échange téléphonique impossible à produire ensuite.

Lorsque vous recevrez leur réponse, revenez la publier ici en masquant vos informations personnelles. Nous pourrons alors voir précisément ce qu’elle apporte à votre dossier et s’il reste une démarche à effectuer avant une éventuelle demande de complément de la préfecture.

Cordialement,

France Accueil - Expert en démarches pour étrangers en France -
Naturalisation@FranceAccueil.com
Vous avez defiscaliser tout ça !

Bonjour ,

je suis dans la même situation à une seule différence c’est que je n’ai pas encore déposé ma demande de naturalisation, je serais éligible dans 2 mois.

Lors de mes 3 précédentes déclarations d’impôts (2024 pour 2023/ 2025 pour 2024 et 2026 pour 2025) j’ai déclaré des pensions alimentaires au nom de ma mère et ma belle mère sauf qu’une partie était à destination de ma belle sœur (étant donné que ma belle mère est analphabète)

Autre chose aussi , ma mère c’est pas une maman biologique mais adoptive dès le premier jour de ma naissance et elle est devenu après la femme à mon père avec contrat de mariage.

1/ Dois je anticiper au près de SIP et envoyer toutes ces détails pour rembourser déjà ce que a était payé à tort à ma belle sœur (bien que l’argent était a destination de sa maman) , est ce que j’aurais des problèmes en me dénonçant ?

2/ Et poser la question sur l’éligibilité d’une maman adoptive à recevoir une pension ?

3/ si j’aurais la possibilité de régler est ce que des avis d’imposition mise à jour seront fournis ? Entre autre effacé ou modifier le montant de la pension , Ou bien un autre document complémentaire sera fourni et dans ce cas la préfecture aura l’info que j’ai tout corrigé par anticipation avant ma demande

Pour plus de détails

  • Impôt 2023 ;

Pensions 1429 euro à destination de ma belle sœur

Revenu fiscale 58000 euro

  • Impôt 2024 ;pension totale 2200

1400 pour ma mère adoptive et 800 pour ma belle sœur

Revenu fiscal 62000 euro

  • Impôt 2025 : pension totale 2150 , 1900 pour ma belle sœur et 250 pour ma mère adoptive

Revenu fiscal 74000 euro

Merci pour votre aide

Cdt

1 « J'aime »

Bonjour @Haroun et bienvenu sur le Forum France Accueil !

Votre situation est différente de celle de @spaizer sur un point essentiel : vous n’avez pas encore déposé votre demande de naturalisation. Vous avez donc encore la possibilité de sécuriser votre situation fiscale avant que votre dossier soit examiné par la préfecture.

Et compte tenu des montants et du fait que les trois années susceptibles d’être présentées dans votre dossier semblent concernées, je vous conseille de traiter cette question avant de déposer, même si vous devenez juridiquement éligible dans deux mois.

Première précision : vérifiez les années exactes de vos avis

Vous indiquez d’abord :

  • Déclaration 2024 sur les revenus 2023 ;

  • Déclaration 2025 sur les revenus 2024 ;

  • Déclaration 2026 sur les revenus 2025.

Puis, plus bas, vous écrivez « impôt 2023 », « impôt 2024 » et « impôt 2025 ».

Je pars donc de l’hypothèse que vos trois avis concernés sont bien :

  • Avis 2024 sur les revenus 2023 ;

  • Avis 2025 sur les revenus 2024 ;

  • Avis 2026 sur les revenus 2025.

Vérifiez bien ce point sur vos documents car il est important pour les délais de correction.

1. Faut-il anticiper auprès du SIP avant de déposer la naturalisation ?

Dans votre situation, oui, clairement.

Je ne qualifierais toutefois pas cette démarche de « dénonciation ».

L’administration fiscale prévoit précisément un droit à l’erreur permettant au contribuable de corriger spontanément une erreur ou une omission commise de bonne foi. En cas de régularisation spontanée, vous devez éventuellement payer le supplément d’impôt correspondant et des intérêts de retard, mais l’administration indique qu’une erreur de bonne foi régularisée spontanément n’entraîne normalement pas de majoration ou d’amende ; le taux de l’intérêt de retard bénéficie en outre d’une réduction de 50 %. (impots.gouv.fr – droit à l’erreur)

Autrement dit, corriger spontanément avant votre demande de naturalisation est très différent d’attendre qu’une préfecture ou l’administration fiscale découvre elle-même le problème.

Le problème des sommes envoyées à votre belle-sœur est désormais assez clair

Vous expliquez que certaines pensions destinées à votre belle-mère ont été envoyées au nom de votre belle-sœur parce que votre belle-mère est analphabète.

Malheureusement, la position actuelle d’impots.gouv.fr est très explicite.

Depuis la mise à jour du 7 juillet 2026, l’administration indique que les preuves de versements effectués à une tierce personne chargée ensuite de reverser les fonds au véritable bénéficiaire ne sont pas considérées comme des justificatifs valables, même lorsque cette personne est un membre de la famille. (impots.gouv.fr – aide aux parents vivant à l’étranger)

Cela concerne donc potentiellement les sommes que vous indiquez avoir versées à votre belle-sœur :

  • Environ 1 429 € sur une première année ;

  • 800 € sur l’année suivante ;

  • 1 900 € sur la dernière année.

Le fait que l’argent ait réellement été destiné à votre belle-mère, et même que votre belle-sœur puisse l’attester, peut servir à démontrer votre bonne foi. Mais cela ne transforme pas le virement au nom de votre belle-sœur en justificatif fiscal direct du versement à votre belle-mère.

Vos revenus élevés ne règlent pas ce problème

Vous indiquez des revenus fiscaux d’environ :

  • 58 000 € ;

  • 62 000 € ;

  • 74 000 €.

Cela permet de montrer que les montants versés ne paraissent pas disproportionnés par rapport à vos ressources.

Mais la déductibilité d’une pension alimentaire suppose également de pouvoir démontrer :

  • Le lien avec le bénéficiaire ;

  • Son état de besoin ;

  • Et surtout la réalité du versement au bénéficiaire concerné.

C’est donc bien l’identité du destinataire des transferts qui pose principalement problème ici.

Bonne nouvelle : vos trois années semblent encore pouvoir être régularisées

C’est une différence très importante avec le dossier de @spaizer.

Pour l’impôt sur le revenu, le délai de réclamation expire généralement le 31 décembre de la deuxième année suivant celle de la mise en recouvrement. Impots.gouv.fr donne par exemple expressément le 31 décembre 2026 comme échéance pour l’impôt sur les revenus 2023 mis en recouvrement en 2024. (impots.gouv.fr – délais de réclamation)

Si vos années sont bien celles indiquées plus haut, cela donnerait normalement :

  • Avis 2024 / revenus 2023 : réclamation possible jusqu’au 31 décembre 2026 ;

  • Avis 2025 / revenus 2024 : jusqu’au 31 décembre 2027 ;

  • Avis 2026 / revenus 2025 : jusqu’au 31 décembre 2028.

Et pour votre déclaration 2026 sur les revenus 2025, c’est encore plus simple : le service de correction en ligne est actuellement ouvert depuis le 29 juillet 2026. L’administration indique qu’une correction acceptée donnant lieu à une modification de l’impôt entraîne l’établissement d’un nouvel avis.

Pour les années antérieures, la correction peut être demandée depuis la messagerie sécurisée :

Écrire → Réclamation / Contestation → Impôt sur le revenu.

2. Votre « mère adoptive » : c’est le deuxième point à résoudre avant de déposer

Ici, il faut être extrêmement précis sur le mot « adoptive ».

Vous expliquez :

« Ce n’est pas ma maman biologique mais adoptive dès le premier jour de ma naissance et elle est devenue après la femme de mon père avec contrat de mariage. »

La question déterminante est donc :

Avez-vous juridiquement été adopté par cette personne ?

Par exemple :

  • Existe-t-il un jugement ou acte officiel d’adoption ?

  • Cette adoption est-elle reconnue juridiquement ?

  • Cette personne apparaît-elle comme adoptante ou comme mère sur vos documents d’état civil ?

Si oui, la situation est beaucoup plus favorable. Impots.gouv.fr inclut les adoptants parmi les ascendants susceptibles de recevoir une pension alimentaire déductible, et le Code civil prévoit également une obligation alimentaire entre l’adopté et l’adoptant dans le cadre de l’adoption simple. (impots.gouv.fr – autres personnes à charge)

En revanche, si vous utilisez le terme « mère adoptive » uniquement parce qu’elle vous a élevé depuis votre naissance, sans adoption juridique, la situation est très différente.

Le simple fait qu’elle vous ait élevé ou qu’elle ait ensuite épousé votre père ne crée pas automatiquement un lien de filiation adoptive permettant de déduire une pension alimentaire.

L’administration fiscale demande justement un document d’état civil établissant le lien de parenté avec le bénéficiaire.

Il faut donc impérativement clarifier ce point avant votre dépôt.

Attention également au mot « belle-mère »

Si, lorsque vous parlez de votre « belle-mère », vous désignez la mère de votre épouse, elle entre bien dans le principe de l’obligation alimentaire entre gendre ou belle-fille et beaux-parents prévu par l’article 206 du Code civil.

En revanche, la femme de votre père n’entre pas automatiquement dans cette catégorie simplement parce qu’elle a épousé votre père. Dans son cas, c’est l’existence ou non d’un véritable lien juridique d’adoption qu’il faut vérifier.

3. Si vous régularisez, aurez-vous de nouveaux avis d’imposition ?

Pour votre déclaration 2026 sur les revenus 2025, oui, si la correction est acceptée et modifie votre imposition, un nouvel avis d’impôt corrigé doit être établi.

Pour les années antérieures régularisées par réclamation, je vous conseille de demander expressément au SIP :

  • La prise en compte de la correction ;

  • Le document matérialisant la régularisation ;

  • L’avis corrigé ou l’avis supplémentaire correspondant, selon la manière dont le service traite la correction ;

  • Et de conserver la réponse de la messagerie sécurisée.

L’objectif, pour votre future naturalisation, est d’arriver avec un dossier dans lequel on voit clairement :

ancienne déclaration → régularisation spontanée → supplément d’impôt éventuellement payé → situation fiscale à jour.

C’est beaucoup plus facile à expliquer qu’une irrégularité découverte pendant l’instruction.

Service-Public rappelle d’ailleurs que le dossier de naturalisation comporte des justificatifs de ressources et d’impôts et que l’instruction examine également le comportement civique du candidat, notamment au regard du paiement de ses impôts. (Service-Public – naturalisation par décret)

Est-ce que je déposerais dans deux mois ?

Personnellement, pas tant que ces trois années ne sont pas clarifiées.

Votre date d’éligibilité n’est pas une date limite de dépôt.

Si vous devenez éligible dans deux mois mais que, parallèlement, les trois avis fiscaux susceptibles d’être examinés contiennent encore des pensions dont une partie a été versée à un intermédiaire, je préférerais attendre quelques semaines ou quelques mois supplémentaires et déposer avec :

  • Les corrections terminées ;

  • Les nouveaux avis ou décisions fiscales ;

  • Les éventuels suppléments payés ;

  • Et une situation parfaitement documentée.

Le forum contient déjà plusieurs exemples de candidats ayant obtenu un ajournement pour des difficultés fiscales, y compris lorsque leur situation personnelle et professionnelle était par ailleurs favorable. Vous pouvez notamment consulter :

Ce que je vous conseille concrètement maintenant

Je ferais une demande écrite au SIP avant toute demande de naturalisation.

Pour les sommes versées à votre belle-sœur, je ne chercherais pas à présenter les choses différemment de la réalité. Vous pouvez expliquer simplement que les sommes étaient destinées à votre belle-mère mais avaient été versées sur le compte de sa fille en raison de ses difficultés à gérer elle-même les transferts, et que vous souhaitez désormais régulariser spontanément les montants qui ne seraient pas admis en déduction.

Pour votre mère adoptive, je ne demanderais pas encore de supprimer automatiquement les sommes. Je demanderais d’abord au SIP de se prononcer en leur indiquant exactement la nature juridique de votre lien avec elle et en joignant, s’il existe, le jugement ou document d’adoption.

Il y a donc deux sujets fiscaux différents :

1. Transferts à votre belle-sœur : la doctrine fiscale actuelle est défavorable aux versements passant par un intermédiaire.

2. Pension versée à votre mère adoptive : la réponse dépend avant tout de l’existence ou non d’une adoption juridiquement reconnue.

Avant de vous proposer le message exact à adresser au SIP, pouvez-vous simplement nous préciser si vous disposez d’un véritable acte ou jugement d’adoption concernant votre mère adoptive, et confirmer que les trois avis concernés sont bien 2024, 2025 et 2026 ?

Avec ces deux informations, nous pourrons vous rédiger le message au SIP de manière très précise, sans vous faire reconnaître une irrégularité qui n’existerait peut-être pas concernant votre mère adoptive.

Cordialement,

France Accueil - Expert en démarches pour étrangers en France -
Naturalisation@FranceAccueil.com

Merci @FranceAccueil pour votre response.

effectivement je parle bien des années suivantes

Donc comme vous l’avez mentionné je vais essayer de faire la correction en ligne pour la plus récente.

Et pour les 2 autres je vais formuler un mail à la SIP et je vais demander la régularisation

Pour préciser les personnes bénéficiaires je veux dire par

Belle mère : la mère à ma femme

Mère adoptive : ma maman qui m’a élevé dès le naissance suite au décès de ma mère et qui est devenu la nouvelle femme à mon père

Dans le pays mà ou je suis né cela ne demande pas un jugement d’adoption car je vivait toujours avec mon père

C’est un peu compliqué à expliquer ça au près de la SIP et je vais demander la suppression de tout le montant de la pension.

Cordialement

1 « J'aime »

Merci pour ces précisions. Elles changent effectivement l’analyse sur un point important, notamment concernant ce que vous appelez votre « mère adoptive ».

1. Pour votre belle-mère : il s’agit bien de la mère de votre épouse

Dans ce cas, il existe bien en droit français une obligation alimentaire entre gendre/belle-fille et beaux-parents. L’article 206 du Code civil prévoit que les gendres et belles-filles doivent des aliments à leur beau-père et belle-mère lorsqu’ils sont dans le besoin. (Légifrance – article 206 du Code civil)

Impots.gouv.fr confirme également que les pensions versées aux parents et beaux-parents peuvent être déduites sous réserve notamment de pouvoir justifier le besoin du bénéficiaire et la réalité des versements. (impots.gouv.fr – pensions alimentaires)

Donc, le problème n’est pas nécessairement que l’argent était destiné à votre belle-mère.

Le problème est plutôt la manière dont certains versements ont été effectués.

Vous nous indiquez en effet que les sommes ont été envoyées à votre belle-sœur afin qu’elle les remette ensuite à sa mère.

Or impots.gouv.fr précise désormais expressément que :

les versements effectués à une tierce personne chargée ensuite de remettre l’argent au bénéficiaire ne sont pas considérés comme des justificatifs valables, y compris lorsque cette personne est un membre de la famille.

(impots.gouv.fr – aide aux parents vivant à l’étranger)

Dans votre cas, cela concerne donc potentiellement :

  • 1 429 € envoyés à votre belle-sœur pour l’avis 2024 ;

  • 800 € pour l’avis 2025 ;

  • 1 900 € pour l’avis 2026.

Soit 4 129 € au total à examiner concernant les versements passés par votre belle-sœur.

2. Pour la personne que vous appelez votre « mère adoptive », je vous conseille de ne plus utiliser ce terme avec le SIP

Vous venez de préciser qu’il n’existe aucun jugement ni acte juridique d’adoption.

Cette femme vous a élevé depuis votre naissance après le décès de votre mère biologique, puis elle a épousé votre père.

Humainement, il est parfaitement compréhensible que vous la considériez comme votre mère.

Mais juridiquement et fiscalement, ce n’est pas la même chose.

L’article 205 du Code civil vise les père, mère et autres ascendants, tandis que l’administration fiscale précise que l’obligation alimentaire concerne notamment les ascendants légitimes, naturels ou adoptifs. (Légifrance – articles 205 à 207) (impots.gouv.fr)

Sur les éléments que vous nous donnez, cette personne est juridiquement la seconde épouse de votre père qui vous a élevé, mais pas votre mère adoptive au sens juridique français puisqu’aucune adoption n’a établi de filiation.

Je vous déconseille donc d’écrire au SIP simplement :

« pension versée à ma mère adoptive »

car cela pourrait laisser penser qu’il existe une adoption juridique que vous seriez ensuite incapable de documenter.

Écrivez plutôt exactement la réalité :

« La bénéficiaire est la seconde épouse de mon père, qui m’a élevé depuis ma naissance après le décès de ma mère biologique. Il n’existe toutefois pas de jugement ou d’acte juridique d’adoption établissant un lien de filiation entre nous. »

Et demandez au SIP de déterminer le traitement fiscal approprié.

3. Vouloir supprimer toutes les pensions est une stratégie très prudente, mais je ne le ferais pas sans distinguer les sommes

Vous écrivez que, compte tenu de la complexité, vous envisagez de demander la suppression de la totalité des pensions alimentaires déclarées.

C’est possible comme démarche de régularisation volontaire si vous considérez finalement que vous ne pouvez pas justifier suffisamment les déductions.

Mais attention : il n’est pas forcément nécessaire de supprimer une somme qui était réellement déductible.

Par exemple, une aide directement versée à la mère de votre épouse, dans le besoin et correctement justifiée, peut entrer dans le cadre de l’obligation alimentaire prévue par l’article 206.

Je demanderais donc au SIP de régulariser les sommes qui ne peuvent pas être maintenues plutôt que d’affirmer vous-même que toutes les pensions étaient nécessairement indues.

En revanche, concernant :

  • les versements effectués au nom de votre belle-sœur ;

  • et les sommes déclarées au titre de la personne qui vous a élevé mais avec laquelle vous n’avez pas de lien juridique d’adoption ;

vous avez effectivement intérêt à demander au SIP de vérifier si ces montants doivent être retirés.

4. Vous avez encore un avantage important : vous pouvez corriger avant de déposer votre naturalisation

C’est probablement le point le plus favorable de votre situation.

Vous n’avez pas encore déposé votre demande de naturalisation et vous nous indiquez que vous ne serez éligible que dans environ deux mois.

Vous pouvez donc effectuer les démarches fiscales avant votre dépôt.

Pour l’avis 2026 sur les revenus 2025, le service « Corriger ma déclaration en ligne » est actuellement ouvert du 29 juillet au 30 novembre 2026 et permet notamment de modifier les charges déclarées. Lorsqu’une correction acceptée modifie l’impôt, l’administration établit un nouvel avis. (impots.gouv.fr)

Pour les années précédentes, vous pouvez passer par votre messagerie sécurisée et sélectionner :

Écrire → Réclamation / Contestation → Impôt sur le revenu

L’administration indique que le délai de réclamation concernant l’impôt sur le revenu expire généralement le 31 décembre de la deuxième année suivant celle de sa mise en recouvrement. (impots.gouv.fr – délais de réclamation)

Ainsi, si vos avis ont bien été mis en recouvrement respectivement en 2024, 2025 et 2026, vous êtes encore dans les délais pour agir.

5. Je pense donc que votre décision de régulariser avant la naturalisation est la bonne

Je procéderais dans cet ordre :

  1. Avis 2026 / revenus 2025 : utilisez directement le service de correction en ligne.

  2. Avis 2024 et 2025 : demandez la régularisation par messagerie sécurisée au SIP.

  3. Expliquez précisément l’identité réelle de chaque bénéficiaire.

  4. N’utilisez pas le terme « mère adoptive » sans préciser immédiatement qu’il n’existe aucune adoption juridique.

  5. Demandez au SIP quelles sommes doivent être retirées plutôt que de tenter vous-même de déterminer la qualification fiscale de chaque bénéficiaire.

  6. Payez naturellement le complément d’impôt qui serait éventuellement établi.

  7. Conservez les accusés de réception, réponses du SIP, avis rectifiés et preuves de paiement.

Le droit à l’erreur permet précisément à un contribuable de bonne foi de régulariser spontanément une déclaration comportant une inexactitude. Impots.gouv.fr indique qu’une déclaration rectificative spontanée, effectuée avant l’ouverture d’un contrôle, bénéficie notamment d’une réduction de 50 % du taux de l’intérêt de retard. (impots.gouv.fr – droit à l’erreur)

Cela ne permet évidemment pas de garantir comment une préfecture appréciera ultérieurement votre dossier de naturalisation, mais arriver au dépôt avec une situation fiscale déjà corrigée, les éventuels suppléments payés et toutes les preuves de régularisation est nettement préférable à découvrir la difficulté pendant l’instruction.

Faut-il absolument déposer dans deux mois ?

Je ne me fixerais pas cette échéance à tout prix.

Si dans deux mois votre situation fiscale est totalement régularisée, que vous avez reçu les documents correspondants et que les éventuels suppléments d’impôt sont payés, vous pourrez réexaminer votre dossier à ce moment-là.

Si, en revanche, le SIP traite encore vos corrections, j’attendrais la fin de la régularisation avant de déposer la naturalisation.

Deux ou trois mois supplémentaires d’attente sont préférables à un dépôt alors que plusieurs avis fiscaux sont encore en cours de modification.

Nous avons justement plusieurs retours sur le forum où les obligations fiscales ont joué un rôle déterminant dans une décision d’ajournement :

Un dernier conseil important

Ne cherchez pas à présenter votre situation de manière plus compliquée qu’elle ne l’est.

Au SIP, indiquez simplement la réalité :

  • belle-mère = mère de votre épouse ;

  • belle-sœur = fille de cette belle-mère, utilisée comme intermédiaire pour certains transferts ;

  • personne qui vous a élevé = seconde épouse de votre père, sans adoption juridique.

Puis demandez la régularisation des montants qui ne remplissent pas les conditions de déduction.

C’est beaucoup plus solide que de qualifier vous-même certaines personnes de manière juridiquement incertaine.

Si vous le souhaitez, avant d’envoyer votre demande au SIP, publiez ici le brouillon de votre message en masquant les noms et les villes. Nous pourrons le relire pour vérifier qu’il expose correctement les faits sans faire d’affirmation juridique inutile.

Cordialement,

France Accueil - Expert en démarches pour étrangers en France -
Naturalisation@FranceAccueil.com

1 « J'aime »

Bonjour ,

certains sur les forums recommande de ne pas déposer une demande de naturalisation même si la correction de 3 avis d’imposition a était faite par anticipation avant le dépôt car la préfecture remarquera la rectification et les pénalités de retard sur les nouveaux avis d’imposition ce qui implique un ajournement sans entrer dans les détails même si la situation fiscale est régularisé

Des avis sur ces recommandations?

Cordialement

1 « J'aime »

Bonjour @Haroun

La recommandation que vous avez lue sur les forums mérite d’être fortement nuancée. Vous indiquez qu’on vous conseille de ne pas déposer même après avoir corrigé spontanément vos trois avis, au motif que la préfecture verrait les rectifications et appliquerait automatiquement un ajournement.

Je n’ai trouvé aucun texte ni aucune règle officielle prévoyant un ajournement automatique simplement parce qu’un avis d’imposition a été rectifié.

En revanche, il serait tout aussi imprudent de vous dire que, dès que les avis sont corrigés, il n’existe plus aucun risque.

Première précision importante : intérêts de retard ≠ pénalités fiscales

Vous parlez de « pénalités de retard » qui apparaîtraient après la correction.

Dans le cadre du droit à l’erreur, lorsque le contribuable corrige spontanément une erreur de bonne foi, impots.gouv.fr précise qu’il doit payer le supplément d’impôt correspondant et qu’un intérêt de retard peut éventuellement s’ajouter, mais sans majoration ni amende.

Une correction spontanée effectuée avant tout contrôle bénéficie même d’une réduction de 50 % du taux de l’intérêt de retard.

Il ne faut donc pas confondre :

  • Un intérêt de retard, qui correspond essentiellement au temps pendant lequel l’impôt supplémentaire n’a pas été payé ;

  • Une majoration ou une amende, qui correspond à une sanction fiscale.

Si le SIP traite vos corrections comme des erreurs de bonne foi régularisées spontanément, nous ne sommes donc pas dans le même scénario qu’une fraude fiscale ou qu’un manquement délibéré sanctionné par une majoration.

Les nouveaux avis montreront-ils qu’une correction a eu lieu ?

Lorsque vous utilisez le service de correction et que celle-ci modifie votre impôt, l’administration fiscale établit effectivement un nouvel avis d’impôt correctif. Pour la déclaration 2026, impots.gouv.fr confirme expressément cette procédure.

En revanche, je n’ai trouvé aucune source officielle indiquant qu’une préfecture ajourne automatiquement un candidat dès qu’elle constate qu’un avis a été rectifié.

La naturalisation donne lieu à une enquête sur le comportement civique du candidat, qui comprend notamment le respect des obligations fiscales.

L’administration peut donc examiner votre situation fiscale, mais elle doit apprécier votre situation dans son ensemble.

En revanche, une régularisation n’efface pas complètement le passé fiscal

C’est là que les personnes qui vous ont alerté sur les forums ont une part de raison, mais leur conclusion est trop catégorique.

La jurisprudence montre que l’administration peut prendre en compte une irrégularité fiscale passée même lorsque le contribuable l’a ensuite régularisée.

Par exemple, dans une décision de la Cour administrative d’appel de Nantes du 19 septembre 2016, une candidate avait rectifié des déclarations fiscales et acquitté les suppléments correspondants. La Cour a néanmoins considéré que le ministre pouvait tenir compte de son comportement fiscal antérieur et confirmer un ajournement de deux ans.

Mais il faut regarder les faits de cette affaire : il y avait plusieurs déclarations irrégulières ainsi que des impôts et taxes payés en retard avec majorations.

Ce n’est donc pas une jurisprudence disant :

« Avis rectifié = ajournement automatique. »

Elle dit plutôt :

« Une régularisation ultérieure n’empêche pas l’administration d’examiner le comportement fiscal antérieur. »

C’est très différent.

Une autre jurisprudence confirme d’ailleurs que le caractère récent d’un manquement fiscal peut être pris en considération même lorsque la situation a ensuite été régularisée.

Dans votre situation, je vois à la fois un point favorable et un point de vigilance

Votre point favorable est important :

vous n’avez pas encore déposé votre demande de naturalisation.

Vous avez identifié vous-même le problème et vous envisagez de :

  • Corriger les déclarations ;

  • Contacter spontanément le SIP ;

  • Payer le supplément éventuellement dû ;

  • Obtenir de nouveaux avis ;

  • Puis seulement déposer votre demande de naturalisation.

C’est objectivement beaucoup plus favorable qu’une situation dans laquelle la préfecture découvre elle-même une anomalie pendant l’instruction et demande au candidat de se justifier.

Le droit fiscal encourage d’ailleurs expressément cette régularisation spontanée des erreurs commises de bonne foi.

Votre point de vigilance est cependant que nous ne parlons pas d’une seule petite correction isolée.

D’après les éléments que vous avez publiés, trois années fiscales successives sont concernées et plusieurs sommes ont été déclarées au titre de pensions alimentaires alors que leur déductibilité pose aujourd’hui difficulté.

Je ne peux donc pas vous garantir qu’une préfecture considérera le sujet comme totalement neutre immédiatement après les rectifications.

Faut-il alors attendre plusieurs années avant de demander la naturalisation ?

Non, aucune règle n’impose cela.

Je n’ai trouvé ni dans le Code civil, ni dans le décret sur la naturalisation, ni dans les informations officielles une durée du type :

  • « attendre un an après une déclaration rectificative » ;

  • « attendre deux ans après une régularisation fiscale » ;

  • ou « trois avis rectifiés entraînent automatiquement un ajournement ».

Ce sont des règles qui circulent sur les groupes, mais ce ne sont pas des délais légaux.

En revanche, puisque vous ne serez éligible que dans environ deux mois et que vous n’avez encore rien déposé, je ne déposerais pas tant que la régularisation n’est pas complètement terminée.

J’attendrais au minimum d’avoir :

  1. les trois démarches fiscales traitées ;

  2. les nouveaux avis correctifs disponibles ;

  3. les éventuels suppléments d’impôt intégralement payés ;

  4. les éventuels intérêts de retard payés ;

  5. les réponses écrites du SIP conservées ;

  6. et une situation fiscale ne présentant plus aucun montant restant dû.

Est-ce que j’attendrais également un nouvel avis d’impôt « propre » ?

C’est une question plus stratégique.

Ce n’est pas une obligation juridique, mais si vous voulez réduire au maximum le risque, disposer ensuite d’une nouvelle année fiscale déclarée correctement peut renforcer l’image d’une situation désormais stabilisée.

Attention cependant : attendre un nouvel avis ne fait pas disparaître magiquement les anciennes rectifications. Cela permet simplement d’avoir davantage de recul et de montrer que l’erreur ne s’est pas reproduite.

Je ne vous dirais donc pas :

« Il faut absolument attendre l’avis 2027. »

Mais je vous dirais :

si vous n’êtes pas pressé et que vous souhaitez présenter le dossier le plus prudent possible, attendre une période supplémentaire de conformité fiscale peut avoir un intérêt pratique.

Ce sera un arbitrage entre votre souhait de déposer rapidement et votre volonté de minimiser autant que possible tout risque d’ajournement.

Je ne renoncerais surtout pas à corriger par peur que la correction soit visible

C’est probablement le point le plus important.

Imaginez les deux scénarios.

Scénario A :

Vous ne corrigez rien par peur d’attirer l’attention, vous déposez votre naturalisation et la préfecture vous demande ensuite de justifier les pensions alimentaires.

Vous vous retrouvez alors à devoir expliquer pourquoi vous connaissiez le problème mais avez maintenu les déclarations.

Scénario B :

Avant même de déposer votre demande, vous contactez spontanément le fisc, vous expliquez la situation, vous corrigez ce qui doit l’être, vous payez les sommes réclamées et vous conservez toutes les preuves de cette régularisation.

À mon avis, le scénario B est nettement plus défendable.

Je ne vous conseillerais donc certainement pas de conserver volontairement des déclarations que vous pensez inexactes uniquement pour éviter qu’une rectification apparaisse.

Ce que je ferais précisément à votre place

Je poursuivrais la stratégie engagée :

Avis 2026 : correction en ligne.

Avis 2024 et 2025 : demande de régularisation auprès du SIP par messagerie sécurisée.

Puis j’attendrais que les trois dossiers soient complètement traités.

Une fois les nouveaux avis reçus, je vérifierais :

  • Qu’aucune pension problématique ne subsiste ;

  • Que les suppléments sont payés ;

  • Qu’il n’existe aucune dette fiscale ;

  • Et que les échanges avec le SIP montrent bien qu’il s’agissait d’une régularisation spontanée à votre initiative.

Je conserverais tout cela dans un dossier spécifique.

Et lors de la demande de naturalisation, je transmettrais évidemment les derniers avis valides/correctifs demandés par ANEF, et non les anciens avis devenus obsolètes.

Je ne fournirais pas spontanément une longue lettre d’aveu à la préfecture

C’est également important.

Une fois votre situation fiscale régularisée, je ne joindrais pas spontanément à ANEF plusieurs pages expliquant toute l’histoire des pensions si aucune question ne vous est posée à ce sujet.

Vous fournissez les documents demandés et votre situation fiscale actualisée.

Si la préfecture vous interroge ensuite sur les rectifications, là il faudra évidemment répondre complètement et sincèrement et vous pourrez produire :

  • Les messages envoyés spontanément au SIP ;

  • Les réponses du fisc ;

  • Les avis rectifiés ;

  • Les preuves de paiement ;

  • Et expliquer que la régularisation a été effectuée avant même le dépôt de votre demande de naturalisation.

Cette chronologie sera alors importante.

Donc, mon avis sur ce que vous avez lu sur les forums

Je ne partage pas la recommandation formulée de manière absolue :

« Trois avis corrigés = ne déposez pas, vous serez automatiquement ajourné. »

Il n’existe pas une telle règle.

En revanche, je ne vous dirais pas non plus :

« Une fois corrigé, la préfecture ne pourra plus rien vous reprocher. »

La jurisprudence montre que le comportement fiscal passé peut rester pris en considération, en particulier lorsque les irrégularités sont récentes ou répétées.

Votre meilleur argument sera précisément la chronologie :

Erreur identifiée par vous-même → régularisation spontanée → avant toute demande de naturalisation → paiement intégral → absence de nouvelle irrégularité.

C’est très différent d’une régularisation effectuée uniquement après une demande de justificatifs de la préfecture.

Vous pouvez continuer à suivre cette discussion sur le risque d’ajournement de naturalisation à cause des impôts ainsi que le retour d’expérience sur l’ajournement de naturalisation pour déclaration fiscale tardive.

Vous trouverez également d’autres situations fiscales dans la rubrique Naturalisation par décret.

À ce stade, nous pensons que la meilleure chose à faire est faites les corrections et attendez les nouveaux avis avant de prendre une décision sur la date exacte de votre dépôt.

Lorsque vous aurez reçu les trois avis rectifiés et les réponses du SIP, revenez les publier ici en masquant vos données personnelles. Nous pourrons alors regarder concrètement ce qui apparaît sur les documents et vous dire s’il paraît préférable de déposer rapidement ou d’attendre encore un peu.

Cordialement,

France Accueil - Expert en démarches pour étrangers en France -
Naturalisation@FranceAccueil.com